证券之星吴凡
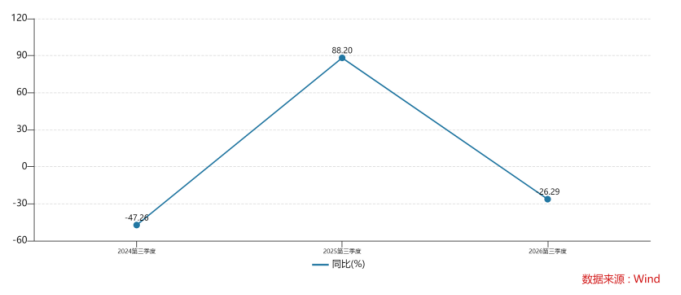
近日,养元饮品(603156.SH)发布了2026年三季度报告,延续上半年的增长势头,公司前三季度实现营收49.96亿元,同比增长27.92%;归母净利润11.31亿元,同比增长1.03%。但拆到单季,增长势头却骤然放缓,第三季度营收14.95亿元,同比仅增加3.85%;归母净利润为2.77亿元,同比大幅下降26.29%。
展望2026年全年,春节时点后移与低基数或支撑业绩回暖,但第四季度动销成色与结构压力仍待验证。
春节错位与低基数效应减弱
分季度看,今年第一和第二季度,养元饮品营收增速分别达到37.5%和55.71%,对比之下,第三季度单季营收增速骤降至3.85%,增长动能明显换挡,与前两个季度形成鲜明反差。
证券之星注意到,春节时点后移是推动养元饮品一季度营收大幅增长的重要因素之一。2026年除夕较上一年晚约19天,核桃乳销售旺季相应拉长并向一季度集中,旺季收入因而更多在上半年确认。2026年上半年,公司营收同比增长41.97%,为上市以来上半年营收增速的第二高位,仅低于2021年同期的91.27%。公司在解释营收增长时,也将春节时点后移列为影响因素。
步入二季度,除了核桃乳继续保持增长外,一个重要驱动是功能性饮料(红牛)代理业务从上年同期的停滞状态中恢复,形成了较低的同比基数。今年上半年,公司功能饮料实现营收7.08亿元,占营收比重达到20%、较2025年提升4个百分点。而这种恢复性增量在第三季度随着基数正常化而收窄,不再对整体增速构成同等量级的拉动。
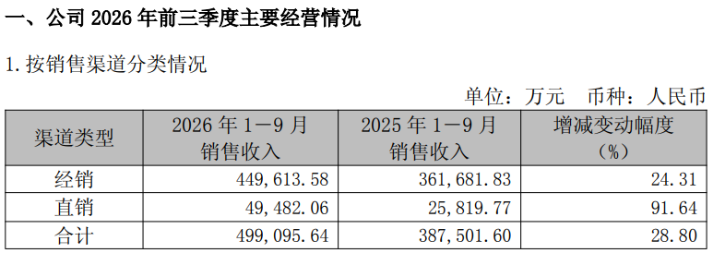
从渠道表现看,第三季度公司以经销为主的主流销售模式实现营收约13.7亿元,同比增速由二季度的约45.71%大幅回落至-1.47%,前后反差明显;同期直销渠道营收虽保持稳步增长,但对整体营收的贡献仍然有限。东吴证券在近期发布的研报中认为,Q3红牛功能饮料增速环比Q2回落,同时估测单三季度核桃乳收入也略有下滑,拖累整体经营表现。
此外,比营收数据更值得关注的,是三季度末合同负债的收缩。合同负债是经销商为锁定货源而提前支付的预收款,其规模可直观反映渠道商对后续销售的信心以及主动备货的积极性。截至今年三季度末,公司合同负债为2.92亿元,较2025年末的18.02亿元骤降83.79%。反映出经销商对后续动销预期趋于谨慎。
投资收益成利润拖累
除了单季营收增速放缓外,养元饮品第三季度的归母净利润也出现两位数下滑,连续两个季度利润端出现负增长。
养元饮品的销售旺季主要集中在春节前后的12至2月以及中秋前后的7至9月,其中春节档的礼品消费体量最大。为备战四季度及次年春节旺季,公司往往在第三季度提前启动市场推广、渠道铺货与广告投放,部分销售费用在当期确认,而对应的旺季动销和收入则要到四季度及次年一季度才能逐步兑现。今年第三季度,养元饮品投入销售费用1.57亿元,同比增长5.37%,高于同期营收增速,费用端的刚性支出一定程度上挤压了当期利润空间。
投资收益同样拖累利润端。前三季度公司投资收益累计亏损267.33万元,而上半年盈利2357.79万元,倒算第三季度单季投资收益约-2625.12万元,由正转负。其中,联营合营企业投资收益前三季度累计亏损6036.78万元,上半年亏损2568.89万元,对应第三季度单季亏损约3467.89万元,是投资收益转负的主要拖累。
证券之星注意到,养元饮品近年来持续对外投资布局,覆盖芯片、新能源等领域。截至今年上半年末,公司长期股权投资和其他权益工具投资的期末金额分别为7.05亿元、33.32亿元,合计约占期末总资产的31.59%。不过,公司投资收益表现并不稳定,2023年至2025年持续亏损。
从业务结构看,上半年,功能性饮料(红牛代理业务)的收入占比进一步提升,但该业务16.81%的毛利率,远低于核桃乳业务47.59%的毛利率水平。因此随着红牛代理业务规模扩大,其低毛利特征将对公司综合毛利率形成持续的结构性稀释,整体盈利能力相应承压。
不过,上述因素的叠加并非公司前三季度归母净利润增速大幅放缓的全部原因。半年报显示,公司2025年度企业所得税汇算清缴需补缴9719.89万元,同时补缴2026年第一季度企业所得税4853.27万元及滞纳金155.30万元,合计超过1.47亿元的税款及滞纳金全部计入2026年当期损益。反映在数据端,今年二季度,公司所得税费用为1.8亿元,而上年同期为0.3亿元。这一非经常性因素直接拉低了前三季度归母净利润增速。
总体来看,受益于上年同期低基数以及旺季效应的叠加,养元饮品2026年全年业绩有望回暖。但这种回暖态势能否持续仍有待观察。从行业层面看,传统核桃乳品类增长空间有限,且面临无糖茶、椰子水、燕麦奶等跨品类的竞争。红牛代理业务虽然能快速做大营收规模,但盈利质量低于主业,且并非自有品牌,长期成长价值有限。如何在巩固核桃乳基本盘的同时,培育出新的高毛利增长曲线,是公司面临的长期课题。(本文首发证券之星,作者|吴凡)