证券之星 吴凡
近日,福莱新材(605488.SH)发布了2026年三季度报告,报告期内,公司实现营收26.36亿元,同比增长25.71%,收入端仍在加速。但归母净利润却同比下滑13.17%至5608.95万元。这种“增收不增利”的特征在第三季度被进一步放大,公司单季营收继续保持双位数增长,归母净利润同比大幅下滑69.88%至411.62万元,扣非净利润收缩至162.43万元,同比降幅高达79.65%。
与盈利端承压的态势相比,公司近期二级市场的表现则是另一番景象。WIND数据显示,今年10月,公司股价涨幅达到59.08%,期间公司也多次发布股票交易异常波动公告。证券之星注意到,近期在交易所互动交流平台上,投资者向公司询问最多的问题集中在柔性传感业务,其下游应用场景之一为具身智能。不过,该业务前三季度营收占比不足1%,对业绩贡献有限,且后续研发和订单仍存在一定变化性与不确定性。
费用率微增,成本压力更突出
对于第三季度利润骤降的原因,福莱新材称,主要系期间费用增加、毛利率下降所致。
费用端,第三季度,公司销售费用、研发费用的同比增速分别为11.8%和5.4%,均低于同期20.82%的营收增速;财务费用同比增速虽达到20%,但绝对值增加额仅为约100万元;管理费用同比大幅增加75%,这是费用端唯一显著放大的项目。
上述四项期间费用合计约为0.99亿元,较上年同期增加约2000万元。而在营收端,公司第三季度营收较上年同期增加了约1.59亿元。换言之,公司第三季度的期间费用率(四项费用/营收)约为10.75%,仅较上年同期的10.37%微增了不到0.4个百分点,这也意味着,第三季度费用端并非利润骤降的主要拖累。
公司在费用端保持了克制,但其第三季度营业成本却从6.69亿元上升至8.19亿元,增加约1.50亿元。粗略计算下,1.59亿元的营收增量中,毛利增量仅为900万元,增量营收对应的边际毛利率约5.6%。可以看出,第三季度利润骤降是“低毛利增量与费用绝对额增加”共同作用的结果,其中低毛利增量是根源,费用增量是直接放大因素。
这种低毛利增量摊薄利润的情况,在上半年的财报中已有所呈现。
福莱新材产品主要为广告喷墨打印材料、标签标识印刷材料、电子级功能材料、功能基膜材料、胶粘材料等工业消费品。今年上半年,功能基膜材料实现收入2.19亿元,同比大幅增长136.01%,但毛利率仅为6.49%,低于其他三大产品线;而被寄予“向高附加值突破”期望的电子级功能材料,收入同比下降7.32%至0.49亿元,毛利率为9.67%,同比收缩4.90个百分点,公司解释称,收入及毛利率双降主要系市场竞争激烈。
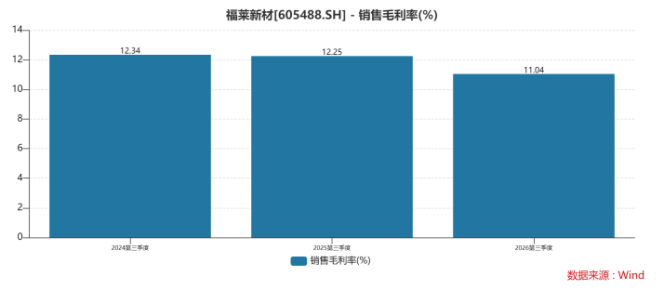
受此影响,上半年,公司毛利率为13.89%,同比减少了0.77个百分点。前三季度,公司毛利率下降了0.88个百分点至12.9%,其中第三季度,公司毛利率为11.04%,同比下降了1.21个百分点。在毛利率下降、费用绝对额增加的双重影响下,公司第三季度的销售净利率仅为0.33%,而上年同期为1.78%。
股价走强基本面支撑待考
尽管盈利端承压,但公司股价近期在二级市场的表现却逆势走强。
今年10月,公司股价区间涨幅为59.08%,其中10月19日至10月28日股价累计涨幅为89.81%,8个交易日中有5个交易日涨停,触发3次股票异常波动。其间,公司曾在发布的“关于股票交易异常波动的公告”中称,不存在应披露而未披露的重大信息,生产经营情况未发生重大变化。不过在10月28日发布的公告中,公司提及,关注到市场对人形机器人概念关注度较高。
这一表述也与交易所互动平台上投资者的关注方向相互印证。
证券之星注意到,福莱新材的柔性传感业务在今年以来持续受到投资者的关注。据了解,柔性触觉传感电子皮肤是机器人实现触觉感知的核心部件,可应用于指尖、手掌及全身等区域提升机器人的感知与反应能力。公司管理层回复投资者称,柔性传感业务现阶段重点聚焦四大主线:赋予灵巧手灵敏触觉的触觉传感系统;服务精密制造的工业检测数字感压;覆盖电池全生命周期安全监测;重塑人机交互体验的智能交互感知。
福莱新材同时透露,公司柔性传感业务已与国内外多家头部客户实现批量交付。但交付规模并不等同于收入贡献。截至 2026 年三季度末,公司柔性传感器项目累计收入466.75 万元,占公司整体收入0.18%。福莱新材称,该业务对公司主营业务无重大影响,且后续研发和订单仍存在一定的不确定性与变化性。
整体而言,福莱新材当前正处于“传统主业承压、新兴业务培育”的转型阶段。其中,柔性触觉传感等新业务打开了公司长期成长想象空间,但从技术落地到业绩兑现仍需较长的培育周期。(本文首发证券之星,作者|吴凡)