
历史展示出现在与过去的一种对话,在这种对话中,现在采取并保持着主动。
——雷蒙·阿隆(法)《历史哲学》
华兴源创最新公告显示,网上申购中签率仅0.05985345%。也就是说,大约1670个投资者中才有一个“幸运儿”。
相信不少人都和小编一样,在心底藏着一个疑问,好奇又期待:首批科创板新股,打新收益率能到多少呢?据券商统计,当年首批创业板公司的打新收益率约为90%,科创板会制造出一个多大的惊喜(小概率事件下,也可能是惊吓)……
这个问题,我们公募权益研究部的资深分析师,强烈建议小编给大家介绍下A股的IPO定价制度变革之路。
“预测收益率其实不太靠谱。但如果大家对A股这些年来的新股定价制度变化脉络有一个了解,就会对科创板打新有更为立体和清晰的认知。”我司资深分析师表示。
A股IPO定价变革:
一曲市场各方共舞的探戈
1990年12月19日,上交所的开市之锣在黄浦江畔鸣响,自此中国资本市场开启了一幅波澜壮阔的画面。
在A股28年的成长史上,新股定价一直是非常重要的环节,它不仅直接关系到投资者的赚钱多寡,其实也能体现监管者对资本市场发展的规划和期许。
A股IPO定价沿革,大致可以分为如下三个阶段:
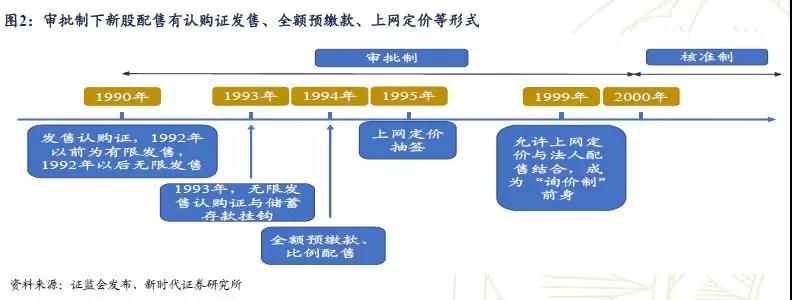
一.固定价格发售机制(1990-1999)
在1999年《中华人民共和国证券法》实施以前,IPO定价采用的是行政性固定价格公开认购的方式,新股发行价格=每股税后利润×市盈率,市盈率基本保持在13-16倍之间。
值得打个“☆”的是,1994年到1995年期间,上网竞价的方式曾短暂出现过。具体做法是:预先确定发行底价,投资者以不低于发行底价的价格申报,按照时间优先、价格优先的原则成交。
这是一种市场化程度较高的新股定价方式,但由于当时市场尚不成熟,缺乏发现价格的能力,加之透明度差,新股认购的投机性太强,几只股票均在上市首日跌破发行价。所以1995年2月以后,新股发行未再采用上网竞价的定价方式。
二.核准制下的新股定价(1999年以后至今)
《证券法》颁布之后,证券市场先后推出了一系列新股定价发行方式的创新和完善,对新股发行市场的发展产生了显著的影响。
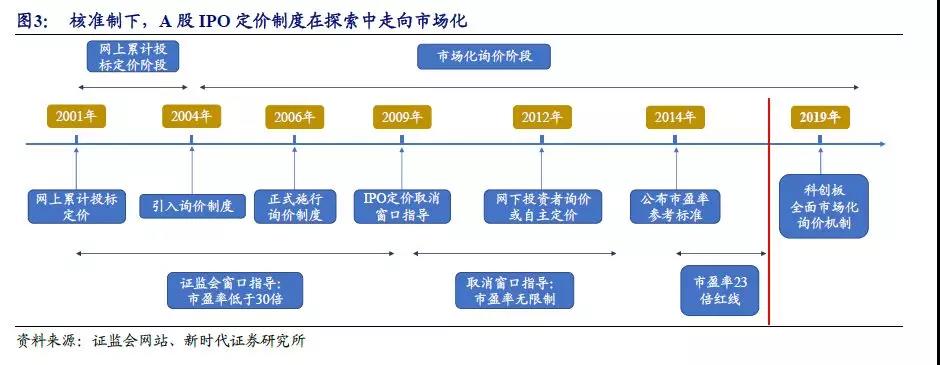
1. 上网竞价发行(2001年)
2001年5月,证监会首次明确上网竞价是新股发行方式的一种必要补充,继1994年之后再次尝试上网竞价发行。但由于基础制度不完善、国有股不流通等等原因,造成一级市场新股发行抑价现象十分严重。
俗话说得好,饭要一口一口吃,才不会被噎着。
2.询价制的引入(2004年)
2004年,监管部门正式退出新股定价核准,新股发行定价引入询价制度。但直到2009年之前,新发行公司和主承销商基本把发行价所对应的市盈率保持在30倍以下。
简单来说,这一阶段的询价制度包括两个阶段,初步询价确定发行价格区间后,再由累计投标询价确定发行价格。根据发行股票的多少确定配售比例,上限是50%,同时获配股票的机构投资者需要锁定3个月以上。
3.新股定价取消“窗口指导”(2009年)
2009年,证监会发布《关于进一步改革和完善新股发行体制的指导意见》,这是一则非常重要的公告,值得把名字写全。
这次改革的主要内容包括:
1. 网上网下发行分开,机构投资者不能同时参与网上网下发行;
2. 报价与申购应有逻辑一致性,杜绝高报不买和低报高买;
3. 在网下采取比例配售方式;
4.去除了新股发行市盈率的“窗口指导”,新股定价权力大幅向市场倾斜。
毫无疑问,这是新股定价制度迈向市场化的重要一步。取消“窗口指导”后,不同新股之间的估值出现分化,有利于新发行公司募资,体现了金融直接扶持实体经济的意义。但由于缺乏响应的约束机制,也为后来的创业板新股“三高”买下了伏笔:即高发行价,高发行市盈率和超高的募集资金。
比较典型的,如123.94倍市盈率发行的世纪鼎利,138倍市盈率发行的星河生物,150.82倍市盈率发行的新研股份等等。与此同时,破发潮不断涌现。据东北证券研报统计,2010年A股共有28只新股首日破发,全年破发率8%;到2011年这个数字接近80家,破发率达到28%,市场之前形成的“新股不败”的幻觉被打破。

4.询价机制再完善与市盈率再约束(2014年)
2014年开始,证监会先后发布一系列文件,在约束新股发行“三高”现象的同时,继续专注于新股定价的市场化机制。相关举措包括:
1)剔除不低于10%的最高报价,约束网下投资者抬高发行价的冲动;
2)将网下配售股份至少40%优先向公募基金、社保基金等A类投资者配售;
3)2015年,证监会发布《关于加强新股发行监管的措施》,对发行市盈率高于行业平均市盈率导致的潜在风险提出监管意见。
因此,2015年以来参与网下配售的新股,大家在定价时,大多以23倍市盈率为主要参考,这就有效控制了此前日益突出的“三高”现象。
但就像跷跷板的两端一样,“三高”抑制住了,低市盈率发行使得新股上市后,会出现数个、十几个的连板,A股打新套利的氛围又浓厚起来。
科创板打新:
远看是运气,近看其实是实力
28年来,A股新股定价机制不断完善,在探索中走向市场化,最终在科创板迎来全面的市场化询价制度。
这一次,科创板能够走出之前的怪圈吗?我们认为还是很值得期待的。

总结下,科创板新股定价有这样几个要点:
1)放开市盈率的限制,让市场来为这些创新企业定价。这可以使得上市公司估值得到更好的体现,募集更多资金,体现金融直接服务实体经济的重要意义。
简单粗暴点讲就是,咱们建设科创板是为了扶持这些“明日之星”成长的,不是为了让大家短线套利的。
2)当然,扶持不等于打吗啡。吸取当年“三高”的教训,监管层也采取的多项措施抑制推高发行价的冲动。
这些措施包括:
新股发行价由公募基金在内的7类专业机构投资者报价确定,报价太高或者太低都不能入选;
要求保荐机构以发行价跟投,实现风险共担;
针对不同投资者分档设立锁定期等等。
3)网下机构投资者的配售比例显著提高,引导市场良性发展。尤其是向公募基金、社保基金等机构倾斜(不低于网下配售的50%)。
4)除此之外,还有绿鞋机制等等,但由于篇幅有限,本文我们就不一一赘述了。
接下来是重点干货:
有鉴于当前的科创板创新制度,我们认为最终的打新收益率结果仍然存在非常大的不确定性。由于科创板新股定价估值可能会偏高,再加上前五个交易日无涨跌幅限制,新股存在短期冲高后快速回落的可能,因此非常考验投资定价能力。
总结成一句话就是:
【科创板打新:远看是运气,近看其实是实力】
目前已经有超过100家企业申报科创板。随着科创板新股发行常态化,标的稀缺性得以缓解,企业资质有差异,投资者的打新收益也一定会显著分化。
发挥公募投研优势,
多策略参与科创板投资
对于中小投资者、以及追求风险收益比的机构投资者来说,通过公募基金分享科创板“盛宴”,依然是最优选项。